
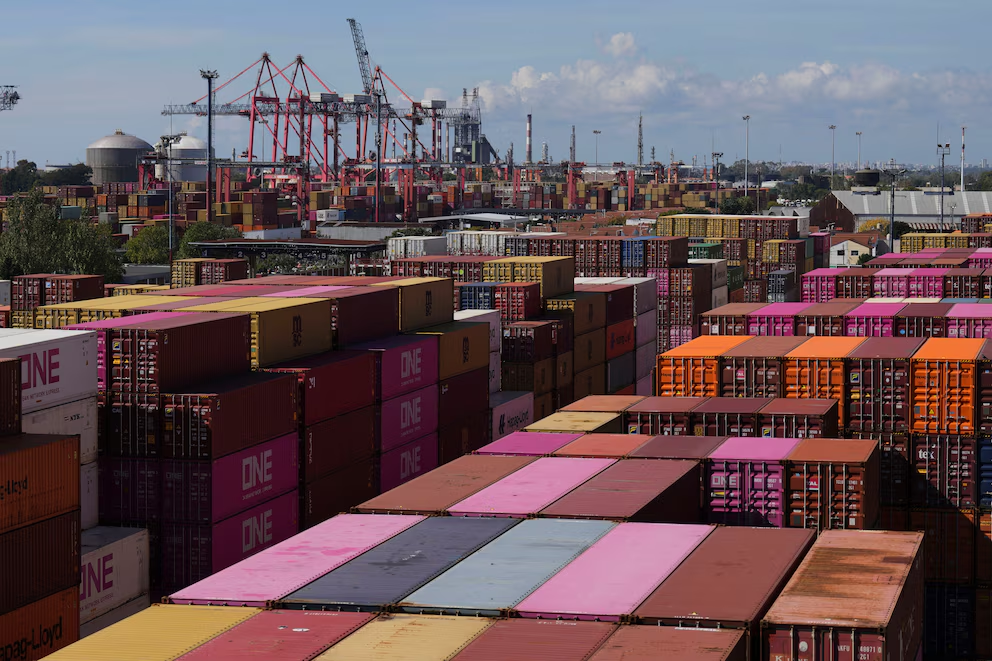
La economía argentina registró en septiembre un superávit comercial de US$ 2.976 millones, el mayor del siglo a valores constantes, mientras que el riesgo país cerró el lunes en 675 puntos básicos, su nivel más alto desde el 30 de octubre de 2025. La aparente contradicción se explica, principalmente, por factores externos y movimientos técnicos del mercado que encarecen el financiamiento, sin que necesariamente impliquen un deterioro de los indicadores locales.
De acuerdo con los datos de Rava Bursátil, el índice sumó 86 puntos durante la última semana y acumuló cinco jornadas consecutivas de subas. Desde el mínimo anual de 402 puntos, registrado el 10 de julio, avanzó 273 unidades.
Un informe de Grit Capital citado por Infobae señaló que el aumento no responde necesariamente a un cambio en los fundamentos de la economía argentina, sino a una combinación de condiciones financieras internacionales y factores propios del mercado de bonos.
El riesgo país, elaborado por el banco JP Morgan, mide la sobretasa que los inversores exigen para financiar a la Argentina en comparación con los bonos del Tesoro de Estados Unidos. Con un indicador de 675 puntos, esa diferencia equivale a 6,75 puntos porcentuales por encima del rendimiento de referencia estadounidense.
El nivel del índice es seguido de cerca por las provincias y las empresas que necesitan conseguir dólares en el exterior, ya que influye en el costo de tomar deuda y refinanciar vencimientos.
Cómo impacta el riesgo país en Neuquén, Río Negro y Vaca Muerta
La evolución del indicador tiene consecuencias para Neuquén y Río Negro, que mantienen compromisos de deuda en moneda extranjera, y para las petroleras que desarrollan proyectos en Vaca Muerta.
El riesgo país funciona como una referencia para las tasas que deben afrontar los emisores argentinos cuando buscan financiamiento internacional. Si aumenta, se encarece la posibilidad de refinanciar obligaciones o conseguir nuevos recursos para inversiones.
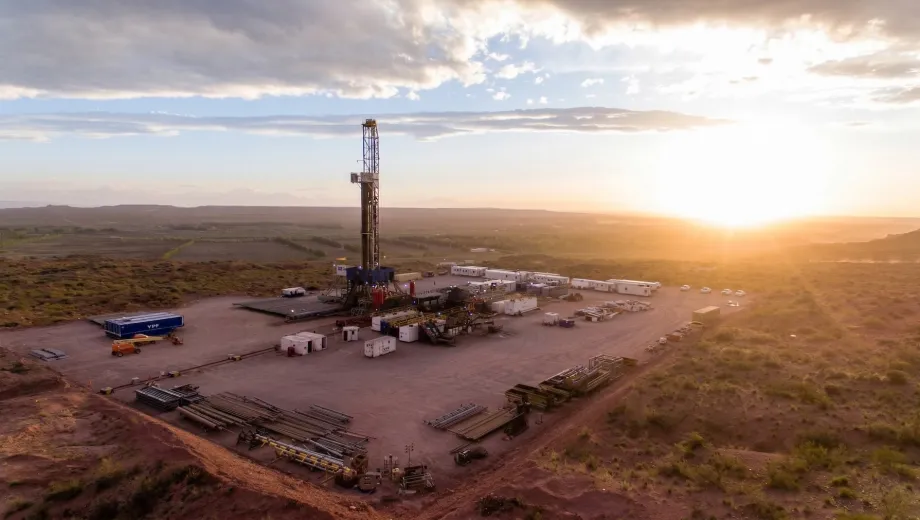
En el sector energético, donde los proyectos requieren importantes desembolsos de capital, las condiciones de acceso al crédito internacional pueden influir en los costos financieros y en las decisiones de inversión.
Las cinco razones que presionan sobre los bonos argentinos
1. Las tasas de Estados Unidos superan el 5%
El rendimiento de los bonos del Tesoro estadounidense subió el lunes al 5,14%, un nivel elevado para activos considerados entre los más seguros del mercado. La cotización del petróleo Brent por encima de los US$ 100 contribuye a mantener la preocupación por la inflación y las tasas de interés.
Cuando los títulos estadounidenses ofrecen rendimientos altos, los inversores suelen reducir su exposición a activos de economías emergentes. Ese desplazamiento de capitales presiona sobre el precio de los bonos argentinos y puede elevar el riesgo país.
2. La situación fiscal de Francia genera cautela en Europa
Francia enfrenta protestas sociales y un déficit fiscal cercano al 6% del producto bruto interno (PBI), mientras que el rendimiento de sus bonos se aproxima al 5%.
La situación repercute en el mercado europeo de deuda y suma incertidumbre a las decisiones de los inversores internacionales. En ese contexto, los bonos Globales argentinos registraron el lunes caídas de hasta el 1,5%.
3. Hay menos inversores locales en los bonos Globales
La participación de los residentes argentinos en los bonos Globales descendió desde alrededor del 33% hasta el 20,4%. Parte de la demanda se trasladó a los Bonares, de los que se emitieron US$ 5.300 millones durante este año.
Con una presencia menor de compradores locales, las operaciones de los fondos extranjeros tienen más influencia sobre las cotizaciones. De esa manera, una venta de títulos puede generar un impacto mayor que en un mercado con más participación de inversores nacionales.
A ese escenario se suman las coberturas mediante seguros contra el incumplimiento de deuda, conocidos como CDS. Los bancos que venden esa protección suelen cubrir parte del riesgo mediante operaciones de venta de bonos.
4. El cierre del año fiscal de los fondos estadounidenses
Numerosos fondos de inversión de Estados Unidos cierran su ejercicio fiscal el 31 de octubre. En las semanas previas, suelen revisar sus carteras y reducir posiciones en activos considerados más riesgosos.
Ese reordenamiento puede generar presión sobre los títulos argentinos, incluso cuando no se producen cambios significativos en los indicadores económicos del país.
5. Las elecciones en Brasil y la mirada puesta en 2027
El calendario electoral regional también influye en las decisiones de inversión. La elección presidencial de Brasil concentra la atención de los fondos especializados en América Latina, que siguen de cerca la evolución política y económica del país vecino.
En el plano argentino, Mariano Ortiz Villafañe, economista jefe de Aldazabal y Cía., citado por Infobae, destacó la mejora de los fundamentos económicos, aunque anticipó que el mercado mantendrá una postura cautelosa ante las elecciones previstas para 2027.
De esta manera, el superávit comercial récord convive con un riesgo país en ascenso. Mientras los datos del comercio exterior muestran un saldo favorable, las tasas internacionales, los movimientos de los fondos y la menor participación de compradores locales condicionan la cotización de los bonos y el costo del financiamiento argentino.
Fuente: Medios