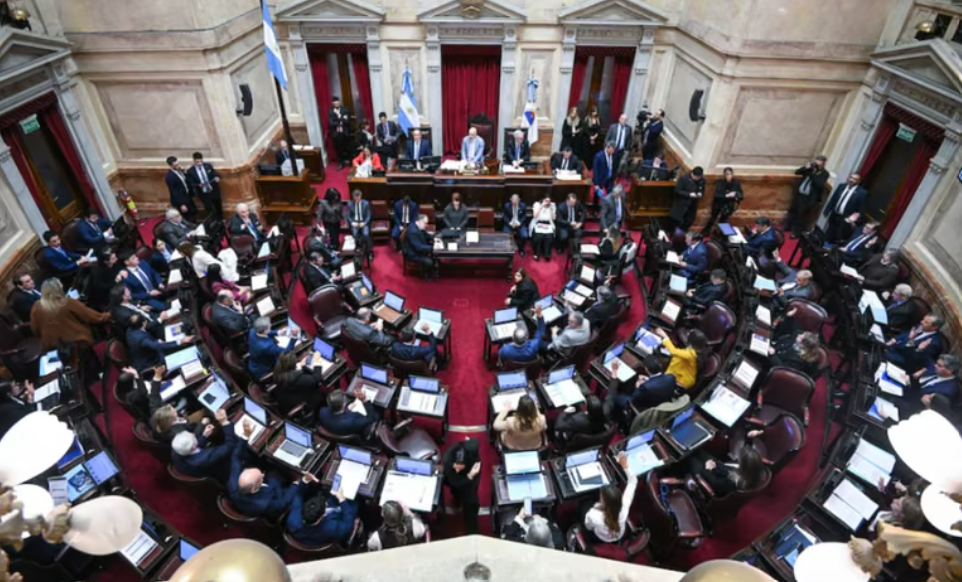
El Senado de la Nación convirtió en ley la segunda versión del régimen de Inocencia Fiscal, una iniciativa impulsada por el Gobierno nacional que modifica el Régimen Simplificado del Impuesto a las Ganancias y establece nuevos criterios para la fiscalización tributaria.
La Cámara Alta aprobó el proyecto el 17 de septiembre de 2026, con 44 votos a favor y 23 en contra. Como ya contaba con media sanción de Diputados, la votación permitió completar el trámite legislativo y convertir la iniciativa en ley.
Uno de los objetivos centrales de la reforma es ampliar el universo de contribuyentes que pueden utilizar el régimen simplificado y establecer parámetros más precisos para que ARCA pueda considerar que existe una “discrepancia significativa” entre lo declarado y lo que surge de sus controles.
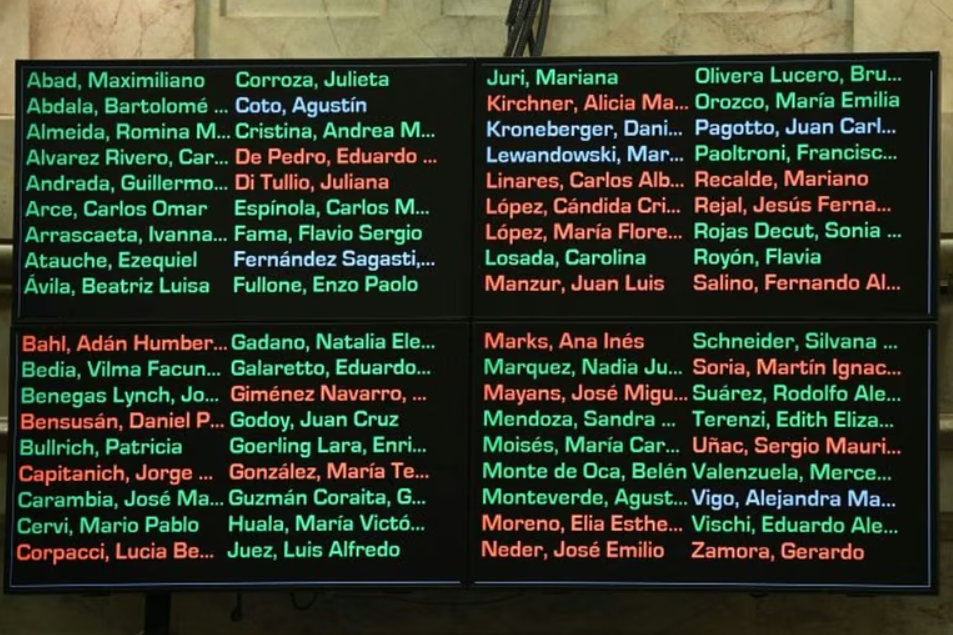
Cómo votaron los senadores de Neuquén
Los tres representantes de Neuquén en la Cámara Alta acompañaron la iniciativa. Nadia Márquez, Pablo Cervi y Julieta Corroza votaron a favor de la nueva ley. En el caso de Corroza, su voto se sumó al respaldo que aportaron distintos bloques provinciales a la iniciativa.
De esta manera, los tres senadores neuquinos acompañaron el proyecto que finalmente obtuvo los 44 votos necesarios para su sanción.
Cómo votaron los representantes de Río Negro
En Río Negro, en cambio, hubo una posición dividida.
El senador Enzo Fullone votó a favor, mientras que Martín Soria y Ana Marks lo hicieron en contra. Ambos senadores rionegrinos que rechazaron el proyecto integraron el grupo de 23 votos negativos registrados durante la votación.
Así, la representación de la provincia quedó dividida entre un voto afirmativo y dos negativos.
Qué cambia con la nueva Inocencia Fiscal
La reforma amplía el alcance del Régimen Simplificado del Impuesto a las Ganancias y modifica los criterios utilizados para determinar cuándo una declaración puede ser cuestionada por ARCA.
Entre las principales modificaciones se encuentra la eliminación de los límites de $1.000 millones de ingresos y $10.000 millones de patrimonio que regían para acceder al régimen simplificado. Esos topes habían sido establecidos en la normativa anterior.
La nueva normativa también redefine el concepto de “discrepancia significativa”, que funciona como uno de los mecanismos para que el organismo recaudador pueda avanzar sobre una declaración simplificada.
El nuevo esquema mantiene como referencia una diferencia de al menos 15% respecto de lo declarado, pero incorpora además un umbral mínimo para evitar que diferencias nominales pequeñas, aun cuando superen ese porcentaje, provoquen automáticamente la pérdida de la presunción de exactitud. El Gobierno había explicado durante el tratamiento legislativo que ese piso equivaldría al 5% del monto de punibilidad establecido por el Régimen Penal Tributario.
La iniciativa también contempla mecanismos vinculados con la posibilidad de que el contribuyente rectifique su declaración y regularice las diferencias detectadas, bajo determinadas condiciones.
Menos información en las declaraciones simplificadas
Otro de los ejes de la reforma es reducir la cantidad de información que deben aportar los contribuyentes que utilizan el régimen simplificado.
El sistema vigente ya contempla una modalidad de declaración jurada simplificada que busca reducir la carga administrativa para las personas que cumplen con sus obligaciones. ARCA describe el régimen como una modalidad en la que disminuyen los datos requeridos y se aplica una presunción de exactitud, aunque mantiene facultades de control cuando se verifican determinadas condiciones.
Con la nueva ley, el Gobierno busca profundizar ese esquema y establecer reglas más específicas sobre cuándo puede ser cuestionada una declaración.
Durante la sesión, el oficialismo defendió la iniciativa como una herramienta para facilitar la incorporación al circuito formal de ahorros que permanecen fuera del sistema financiero.
La presidenta del bloque de La Libertad Avanza, Patricia Bullrich, sostuvo durante el debate que, a su criterio, muchos ciudadanos habían retirado sus ahorros del circuito formal por falta de confianza en el Estado. También afirmó que Argentina y Rusia se encuentran entre los países con mayor cantidad de dólares fuera del circuito financiero.
Desde la oposición, el senador José Mayans cuestionó el proyecto y sostuvo que la reforma era “un desastre” y que implicaba, según su interpretación, un beneficio para evasores y narcotraficantes. Esas afirmaciones corresponden a su posición durante el debate parlamentario y no forman parte de las disposiciones legales de la norma.
Una sanción que llegó junto con otras negociaciones en el Senado
La aprobación del proyecto se produjo en una sesión en la que el oficialismo necesitó reunir el quórum y los votos de distintos bloques opositores dialoguistas.
Según reconstruyeron medios nacionales, representantes de bloques provinciales negociaron modificaciones o el tratamiento de otros proyectos, entre ellos el régimen de biocombustibles. Finalmente, el Senado aprobó Inocencia Fiscal II por 44 votos contra 23 y posteriormente dio media sanción a la iniciativa sobre biocombustibles.
Qué implica para los contribuyentes
La nueva ley establece un régimen con menos requisitos de información para quienes ingresen al esquema simplificado, amplía el universo potencial de contribuyentes al eliminar los límites anteriores de ingresos y patrimonio y redefine las condiciones bajo las cuales ARCA puede cuestionar la declaración.
El organismo recaudador, sin embargo, conserva facultades de fiscalización cuando se configuren las situaciones previstas por la normativa, por ejemplo ante determinadas diferencias significativas o la utilización de documentación apócrifa.
La implementación operativa requerirá además la adecuación de los procedimientos de ARCA y de los sistemas utilizados para las declaraciones.
Con la sanción del Senado, Inocencia Fiscal II quedó convertida en ley, con un respaldo unánime de los senadores neuquinos y una representación dividida entre los tres representantes de Río Negro. La reforma modifica el régimen simplificado de Ganancias y establece nuevos parámetros para la relación entre los contribuyentes y el organismo de recaudación.
Fuente: Medios.